 Bank Zenit
 Renaissance Bank
 LOCO-Bank
 T-Bank
 Bank Sinara
 Credit Europe Bank
Кредитные карты, которые дают всем
Статьи о кредитных картах
AllОтзывы о кредитных картах
AllРедакционный разбор: Кредитная карта рассрочки (Card Credit) представляет собой современный банковский инструмент, ориентированный на оплату товаров и услуг с разделением платежей на части. В рамках актуальных условий держатели могут использовать заемные средства банка для покупок в партнерской сети или вне ее, опираясь на действующие тарифы финансовой организации. Специалисты нашего портала проанализировали параметры продукта, доступного на странице https://prostozaimy.online/bankcard/creditcard/kreditnaya-karta-rassrochki-sard-sredit/. Карта подходит пользователям, которые планируют крупные траты и предпочитают контролировать бюджет через постепенное погашение задолженности. Перед оформлением рекомендуется внимательно изучить полную документацию банка, чтобы учесть возможные требования к заемщикам и порядок начисления комиссий.

Редакционный разбор: Виртуальная карта от сервиса Займер представляет собой удобный финансовый инструмент для онлайн-расчетов. Продукт ориентирован на пользователей, которым важна скорость оформления и цифровая доступность без необходимости получения пластикового носителя. На страницах финансового портала ProstoZaimy можно детально ознакомиться с актуальными условиями использования, особенностями обслуживания и порядком оформления данной карты. Сервис позволяет быстро сопоставить параметры продукта с другими предложениями рынка перед принятием решения.

Редакционный разбор: Кредитная Карта возможностей Привилегия от ВТБ банка представляет собой премиальную банковскую карту с длительным льготным периодом до 200 дней. Кредитный лимит по продукту достигает 1000000 рублей, а базовая ставка составляет 24.9% годовых. Стоимость обслуживания карты — 2990 рублей. Оформление доступно гражданам с 18 лет без предоставления справок о доходе, при этом предусмотрен кэшбэк до 50%. Решение по заявке принимается от 5 минут. Условия выпуска и обслуживания позволяют эффективно управлять личными финансами в рамках премиального пакета услуг.
Актуальные программы
All




У людей с плохой кредитной историей может возникнуть вопрос: есть ли такие кредитные карты, которые дают всем? Не секрет, что банки негативно относятся к заемщикам, которые в прошлом безответственно относились к исполнению кредитных обязательств. Поэтому таким людям может быть сложно получить кредитную карту. Расскажем, существуют ли такие кредитки, которые может получить абсолютно каждый, и на каких условиях их выдают.
Существуют ли кредитные карты, которые дают всем?
Любые кредитные организации, будь то банки или микрокредитные компании, обязаны передавать сведения о потенциальных заемщиках и клиентах в Бюро кредитных историй. Это нужно для того, чтобы будущие кредиторы смогли проверить информацию о человеке. А именно:
- Как он относится к своим обязательствам — допускает ли он просрочки, вносит ли досрочные платежи. Словом, в первую очередь проверка кредитной истории необходима для того, чтобы узнать, насколько ответственно заемщик относится к своим кредитным обязательствам.
- Есть ли у него другие кредиты и микрозаймы. Если у заемщика оформлено много других кредитов, микрозаймов и кредитных карт, ему могут отказать в выдаче новой кредитки.
- Какая у него долговая нагрузка. Большинство кредитных организаций отказывают в кредитовании, если показатель долговой нагрузки превышает 50% от заработной платы. При этом, если у заемщика есть дополнительные источники дохода, он может подтвердить их. Тогда показатель его долговой нагрузки будет ниже.
Таких банков, которые готовы выдавать кредитные карты всем без разбора, нет. Но есть кредитные организации, которые лояльно относятся к клиентам с плохой кредитной историей и могут закрыть глаза на то, что будущий держатель кредитки в прошлом допускал просрочки по другим кредитам.
От того, насколько у человека хорошая кредитная история и высокий кредитный рейтинг, зависит, как просто он сможет получить кредитную карточку:
- Заемщики с хорошей кредитной историей, которые в прошлом не допускали даже малейших просрочек по кредитам и займам, с большой вероятностью смогут получить кредитную карточку. Но вероятность этого не 100%-ная, поскольку кредитный рейтинг — не единственное, на что обращают внимание банки.
- У людей, которые в прошлом допускали небольшие просрочки (на 1-2 дня), тоже есть шанс получить кредитную карту, но он немного меньше. При этом получить кредитную карточку намного проще, чем потребительский кредит, потому вероятность одобрения высокая.
- Если у заемщика ранее были значительные просрочки или даже судебные разбирательства и процедура банкротства, скорее всего, он не сможет получить кредитную карту в крупных и популярных банках. При этом он может попробовать обратиться в только что открывшиеся и малоизвестные кредитные организации. Получить кредитку в них намного проще.
- Если у человека нулевая кредитная история, ему может быть сложно получить кредитную карточку с большим кредитным лимитом. Но с большой вероятностью ему смогут одобрить небольшую сумму. Например от 5 до 10 тысяч рублей.
На каких условиях можно получить кредитную карту с плохой кредитной историей?
Если у человека плохая кредитная история, у него все равно есть шанс получить кредитную карточку. Однако условия кредитования для него будут не такие выгодные, как для людей с высоким кредитным рейтингом:
- Маленький кредитный лимит. Если у заемщика низкий кредитный рейтинг, ему не одобрят большую сумму. В большинстве банков ему будет доступен минимальный лимит — 5-10 тысяч рублей.
- Высокая процентная ставка. Переплата за пользование деньгами по кредитным картам и так выше, чем по обычным потребительским кредитам. Но для клиентов с плохой КИ процентная ставка будет приближена к максимальной. В некоторых банках переплата по кредитным картам достигает 69,99% годовых.
- Более жесткие требования к держателям. Если у человека не очень хорошая кредитная история, к нему банки будут предъявлять более строгие требования. Например, ему придется быть гражданином РФ, иметь постоянную регистрацию в регионе, где есть отделение банка. Также ему потребуется иметь официальный доход, который он сможет подтвердить справками, и постоянную работу.
- Необходимость предоставить дополнительные документы. Обычно для одобрения кредитной карты банки не требуют подтверждения дохода и трудовой занятости. Но заемщики с плохой КИ могут предоставить дополнительные справки, чтобы повысить вероятность одобрения заявки или увеличить кредитный лимит.
Кто может получить кредитку без проверки кредитной истории, и что для этого нужно?
Обычно банки не предъявляют особых требований к клиентам, которые подают заявку на получение кредитной карты. Но если речь идет о заемщике с низким кредитным рейтингом, критерии, которым он должен соответствовать, выглядят следующим образом:
- гражданство РФ;
- постоянная регистрация в регионе, где есть отделение банка;
- возраст от 21 года до 70 лет;
- трудовой стаж на текущем месте работы от 3 месяцев;
- общий трудовой стаж от 1 года;
- постоянный источник доходов;
- отсутствие судимости.
Стоит обратить внимание на то, что эти требования не точные. В выбранном заемщиком банке они могут выглядеть иначе. Поэтому перед тем, как подавать заявку на получение кредитки, мы рекомендуем заранее ознакомиться с требованиями, которые предъявляются к будущим держателям карточки. Это поможет снизить вероятность отказа.
Что касается документов, для получения кредитки нужны паспорт гражданина РФ и дополнительные справки, которые могут подтвердить платежеспособность заемщика и наличие у него постоянной работы.
Где можно получить кредитные карты, которые дают всем, в 2024 году?
Как уже сказали, нет таких банков, которые выдают кредитные карты всем без разбора. Но есть компании, которые лояльно относятся к заемщикам, у которых в прошлом были просрочки. Например, мы подобрали ТОП-3 банка с большим процентом одобрения.
“Кредитная СберКарта” от СберБанка
Выпуск: free
Обслуживание: free
Информирование об операциях: free
Кредитный лимит: от 10 тысяч до 1 миллиона рублей
Льготный период: up to 120 days
Процентная ставка: от 9,8% годовых
Снятие наличных: бесплатно в первые 30 дней с получения карты, далее с комиссией 3%, но не менее 390 рублей
Переводы заемных средств: бесплатно в первые 30 дней с получения карты, далее с комиссией 3%, но не менее 390 рублей
Cashback: до 30% за покупки в магазинах-партнерах
Требования к заемщикам: гражданство РФ, постоянная или временная регистрация в РФ, возраст от 18 до 70 лет
“Карта возможностей” от ВТБ
Выпуск: free
Обслуживание: free
Информирование об операциях: 79 рублей в месяц
Кредитный лимит: до 1 миллиона рублей
Льготный период: up to 200 days
Процентная ставка: от 9,9% годовых
Снятие наличных: бесплатно до 100 тысяч рублей в первые 30 дней с получения карты, далее с комиссией 5,9% плюс 590 рублей
Переводы заемных средств: бесплатно до 100 тысяч рублей в первые 30 дней с получения карты, далее с комиссией 5,9% плюс 590 рублей
Cashback: до 25% за покупки в категориях, до 50% за покупки в магазинах-партнерах
Требования к заемщикам: гражданство РФ, постоянная регистрация в регионе присутствия банка, постоянный доход от 5 тысяч рублей в месяц
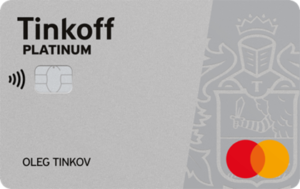
“Tinkoff Platinum” от Тинькофф Банка
Выпуск: Free
Обслуживание: 590 рублей в год или бесплатное с подпиской “Tinkoff Pro”
Информирование об операциях: 59 рублей в месяц на номера “Тинькофф Мобайл” или 99 рублей в месяц на другие номера
Кредитный лимит: от 15 тысяч до 1 миллиона рублей
Льготный период: до 55 дней на обычные покупки, до 120 дней на погашение задолженностей по кредитным картам, оформленных в других банках, или до 180 дней с подпиской “Tinkoff Pro”, до 12 месяцев на покупки в магазинах-партнерах
Процентная ставка: от 12% годовых
Снятие наличных: с комиссией 2,9% плюс 290 рублей
Переводы заемных средств: бесплатно до 50 тысяч рублей в месяц, далее с комиссией 2,9% плюс 290 рублей
Cashback: 1% за обычные покупки, до 30% за покупки в магазинах-партнерах
Требования к заемщикам: гражданство РФ, постоянная или временная регистрация в РФ, возраст от 18 до 70 лет
Limit
период
 Кредитная карта Alfa Travel Classic от Альфа-Банка
 Кредитная карта ВездеДоход от Почта Банка
Вывод
Подведем итог. Нет таких банков, которые выдают кредитные карты абсолютно всем. Но если у человека плохая кредитная история и в прошлом были просрочки, судебные разбирательства и даже процедура банкротства, он может увеличить вероятность одобрения заявки. Для этого нужно предоставить справки, подтверждающие доход и наличие официальной работы.